

長生津|為$4345長生津過戶資產?專家揭晚年「財散人空」危機 教3招合規「減磅」方法
【長者生活津貼 / 長生津 / 年金 / 安老按揭 / 替代方案 / 資產控制權】為了每月 $4,345 的長者生活津貼(長生津),將一生積蓄轉名給子女,究竟是精明理財還是引火自焚?近期本港接連爆出長者因將數百萬元存款交由子女代管,最終落得「財散人空」甚至對簿公堂的悲劇,引發全港熱議。不少長者誤以為將資產轉名是合法的「減磅理財」,但綜合理財專家與法律界分析,此舉不僅極易失去晚年資產主導權,若涉虛報更隨時觸犯刑責!究竟如何在合規的前提下保障晚年現金流?即睇專家拆解風險與 3 大安全替代方案。
申領長生津門檻與轉名隱患
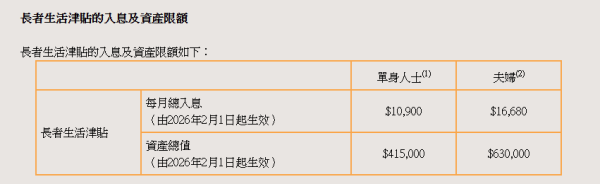
現時長者生活津貼設有入息及資產審查。單身申請人每月入息上限為10,900元,資產上限為41.5萬元;夫婦申請人的每月入息及資產上限則分別為16,680元及63萬元,合資格者每月可獲4,345元津貼。根據相關規定,現金、銀行存款、股票、債券、基金及非自住物業等,一般均屬資產計算範圍;至於家庭成員提供的金錢援助,雖不計入入息,但若累積成儲蓄,仍可能被視作資產。
在此背景下,部分長者為求符合門檻,會考慮將資產轉至子女名下。不過,市場人士提醒,若安排處理不慎,不但未必能真正降低風險,反而可能引發更複雜的財務與法律問題。
一旦轉名或屬贈與 長者或失資產控制權
卓橋財富創辦人余碩衡指出,若長者直接把資產轉入子女戶口,而未有透過信託或正式協議界定權益,法律上有可能被視作無條件贈與。在這種情況下,資產控制權或實質轉移至子女,一旦子女日後涉及債務、婚姻糾紛、經商失利甚至破產,相關資產便可能受牽連,長者亦未必容易追回。
此外,長者與子女之間即使原本關係良好,若日後家庭關係轉變,亦可能令代管安排失去原有信任基礎。專家認為,長者晚年財務保障以穩定與可控為首要,若僅為獲取津貼而貿然放棄資產主導權,未必符合整體利益。
兩代理財目標未必一致 跨境安排亦添變數
除了所有權問題,長者與子女在投資取向上亦未必一致。長者通常已進入資產使用階段,理財目標偏向保本與現金流穩定;相反,年輕一代較可能著眼增值,承受風險能力亦相對較高。若子女代為投資時採取較進取策略,一旦出現虧損,長者晚年生活保障或會受到直接影響。
若子女已移居海外,情況則可能更為複雜。資產一旦跨境轉移,或會涉及當地稅務、申報及合規要求。專家提醒,長者若誤以為把資產存放於子女戶口便可毋須申報,實際上若資產仍由本人實質擁有或控制,卻未有如實披露,便可能招致追討津貼,甚至引發法律責任。
授權、信託與年金成替代方案 保留擁有權較穩妥
對於確有需要由子女協助管理財務的長者,較穩妥的做法,是在保留擁有權前提下,透過制度安排授予管理權。例如可在精神狀況良好時訂立法定持久授權書,列明子女可處理的事務範圍,包括銀行轉賬、醫療費用或院舍支出,並限制高風險投資行為。
此外,長者亦可考慮透過信託聲明、借貸協議、代管協議,甚至採用雙人簽署的聯名戶口方式,將資金用途、提取條件及歸還權利寫明,以減低爭議風險。至於希望在合法框架下調整資產結構者,則可考慮年金、安老按揭或保單逆按等方案。當中部分合資格年金保費可不計入資產審查,而每月派發金額則按規定計入入息,令長者在合規前提下,同時兼顧津貼資格與現金流需要。
港生活人氣本地熱話
【爸媽救星】送您eufy智能洗奶樽機!
↓【限時搶⚡】水楊酸祛痘棉片↓
↓去除角質污垢、抗炎,黑頭、粉刺↓
 U GO 本週好去處