

公屋資產審查|幫子女買醫保要申報?過來人分享與房署交手經驗 揭1類保單易漏報藏魔鬼細節
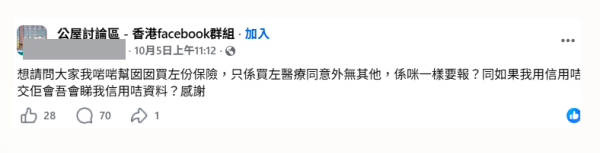
【公屋申請 / 資產審查 / 醫療保險 / 保險申報 / 保單紅利 / 房屋署】公屋資源緊絀,申請人的資產審查向來非常嚴格。近日有公屋申請者在社交平台發帖,指剛為女兒購買了一份醫療及意外保險,但不清楚是否需要向房屋署申報,同時亦擔心以信用卡繳交保費會否暴露財務狀況。帖文隨即引發熱烈討論,網民意見兩極,更有不少過來人分享與房署主任交手的驚險過程。
醫療意外保險需否申報? 網民看法分歧
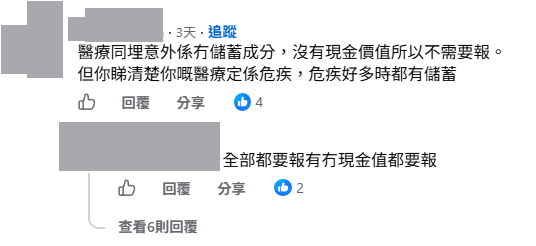
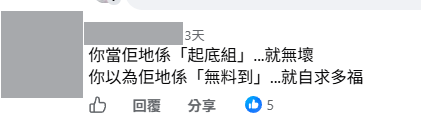
對於純消費型的醫療及意外保險是否屬於資產,網民看法呈現兩極。持無須申報意見者認為,這類保險一般不設儲蓄成分且沒有現金價值,故不構成本身資產;但亦有網民提醒,必須細閱條款以分清是純醫療保險還是帶儲蓄成分的危疾保險,後者具備現金價值則必須申報。另一派網民則主張「寧多莫漏」,形容房署審查嚴謹如「起底組」,有過路人分享經驗指,主任連繳付保費的信用卡月結單亦會查閱,若漏報恐引致漫長查核,並提醒「冇現金價值嘅就寫零蚊」。
▼網民帖文▼
保單紅利易被忽略 網民提醒準備周年報表
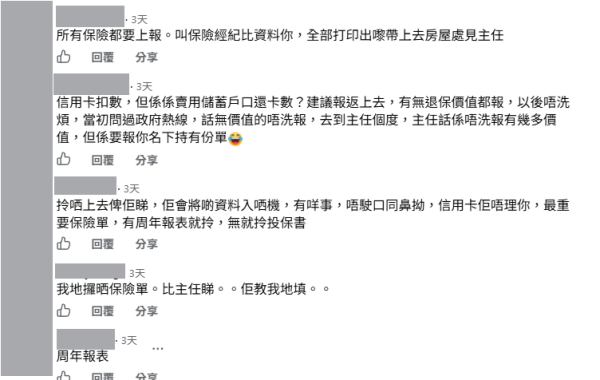
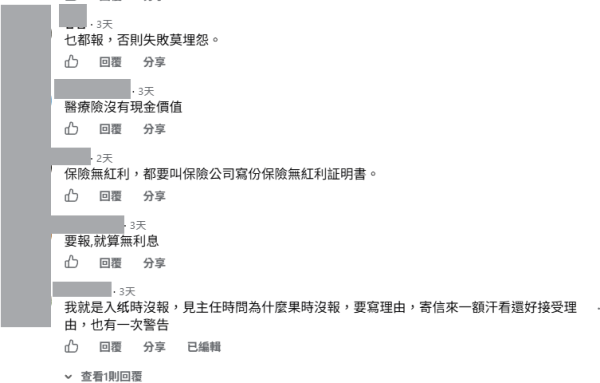
除了常見的保險計劃外,保單累積的紅利亦非常容易被忽略。有網民分享自身經歷,指父親持有一份長達35年的人壽保險,直至近期打算退保時,才驚覺保單內的積存紅利已高達12萬港幣。他特別提醒申請者,即使帳面上的紅利或現金價值暫時未能提取使用,但在法律定義上仍屬於個人資產,哪怕只有數百元亦必須如實申報,建議大家見主任前應事先向保險經紀索取或下載保單周年報表備查。
▼網民留言▼
房委會指引:保險資產須申報 虛報最高囚半年
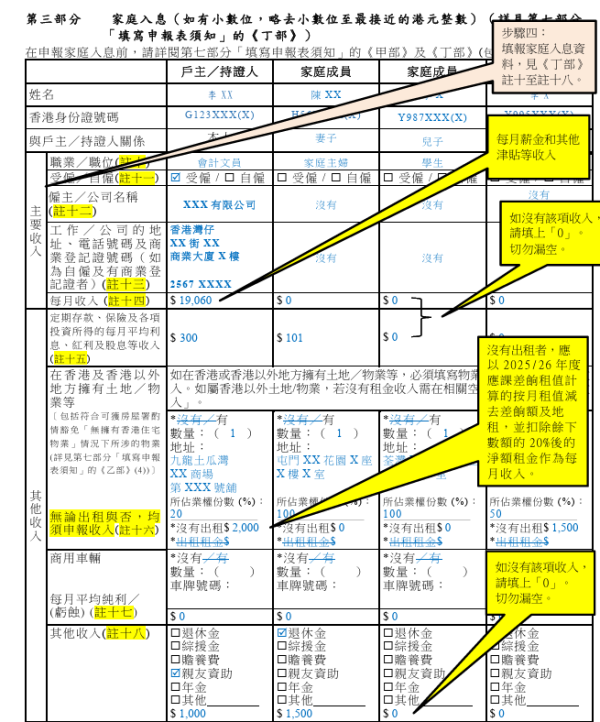
根據《公屋申請須知》,申請者及家庭成員(含未滿18歲有收入者)均須申報所有扣稅前收入,包括股息、紅利及保險計劃收益。凡持有任何保險計劃(包括年金)的人士,必須填妥專用聲明書,清楚列明保單的現金價值、儲蓄值、積存紅利與利息,以及每月平均收益。房屋署提醒,根據《房屋條例》第26(1)(c)條,申請公屋時若明知而作出虛假陳述即屬違法,一經定罪最高可判罰款5萬元及監禁6個月,公屋申請亦會被即時取消。
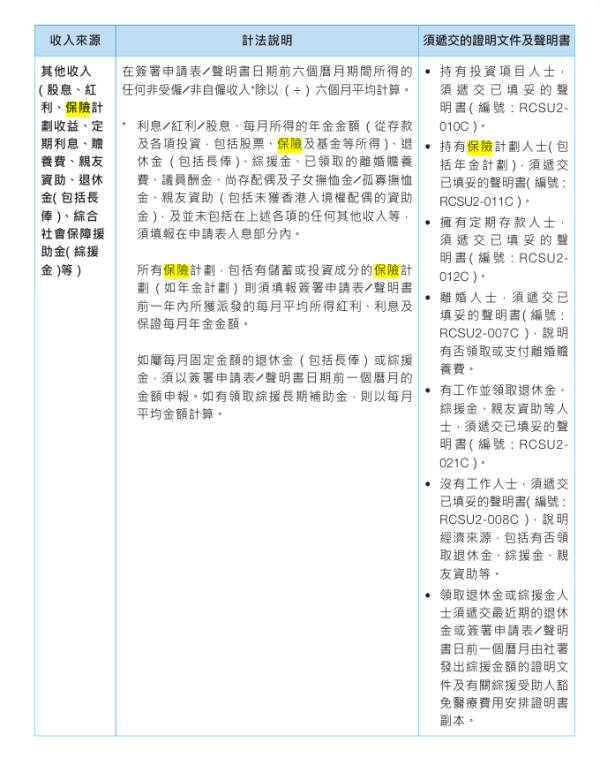
資料及圖片來源:FB@公屋討論區 - 香港facebook群組、CANVA、房屋署
港生活人氣本地熱話
《U GO》請您去泰國男神 Win Metawin個人見面會!
親臨現場感受男神魅力+精彩舞台❤️🔥
↓【萬聖節驚喜🎃】Home.焙小日子免費DIY蛋糕體驗✨ ↓
 U GO 本週好去處