

居屋繼承|白表業主可繼承綠表居屋?網民查詢房署揭1情況免資產審查 附6大過戶手續/限制
【居屋繼承 / 居屋過戶 / 遺產繼承 / 綠表白表 / 房屋署 / 遺囑】在香港公共房屋制度下,居屋設有嚴格的資格審查與轉讓限制。然而,當綠表居屋業主離世,其單位能否由已擁有白表居屋的子女繼承,引發社會關注。近日有網民就此問題親自向房屋署查詢,揭示了居屋遺囑繼承機制在資產審查與資格限制上的運作細節。
房署職員一通電話打破疑慮!遺囑繼承豁免資產審查
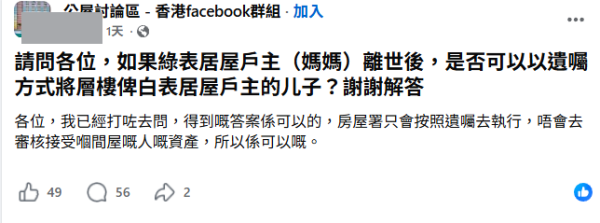
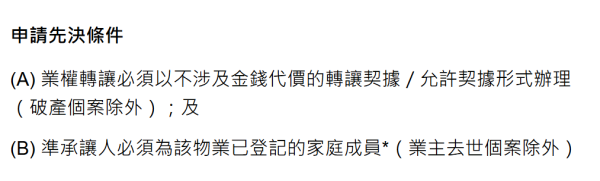
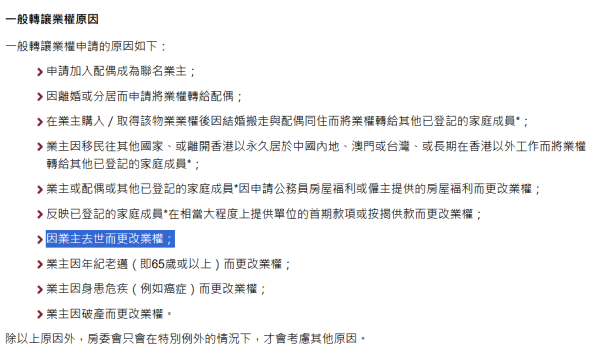
有網民於社交平台討論區發文查詢,若持有綠表居屋的母親離世,其生前立下的遺囑能否將單位過戶給本身已持有白表居屋的自己。該網民隨後更新帖文,表示向房屋署查詢後獲職員回覆,署方處理遺產轉讓時只會依據遺囑執行,不會審核接受該單位人士的個人資產。
▼網民帖文+留言▼
手把手拆解居屋繼承6大法律與行政手續
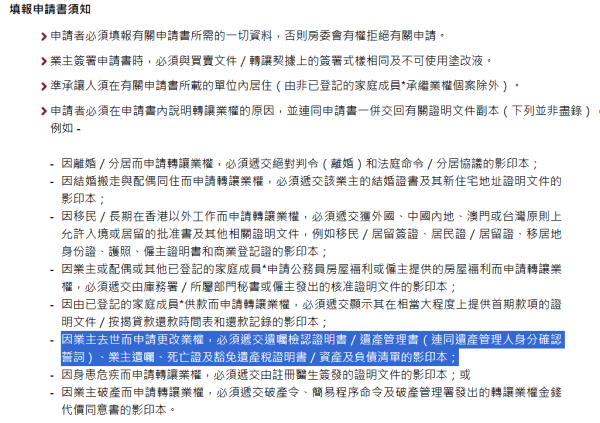
處理居屋遺產涉及跨部門的法律及行政流程,主要分為以下6個步驟:
1. 領取死亡證:親屬須先向入境事務處辦理死亡登記並取得死亡登記證明書。
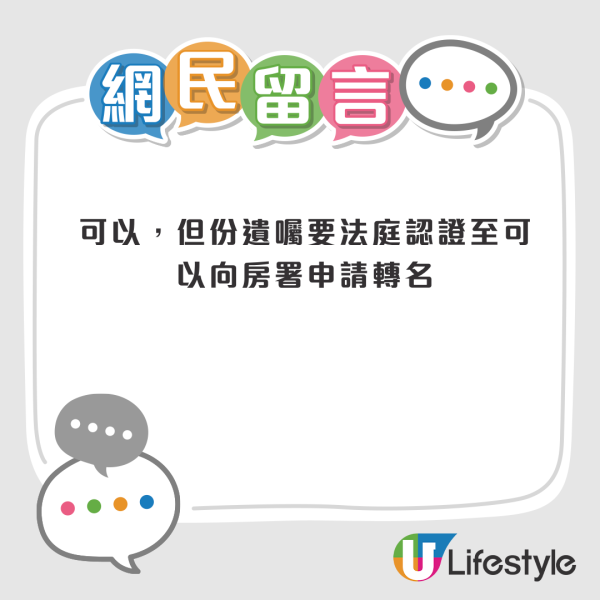
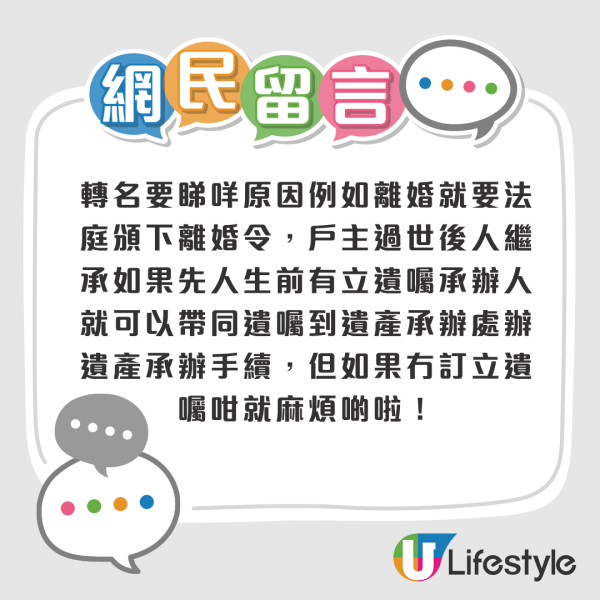
2. 申請遺產承辦處文件:遺產執行人或擬備管理人向高等法院申請《遺囑認證》或《遺產管理書》。
3. 處理未清按揭:若單位仍有按揭,繼承人須聯絡銀行承擔貸款或重新申請按揭,必要時可加入擔保人。
4. 向房屋署申請轉讓:憑遺產承辦文件向所屬屋邨辦事處或分區租約事務管理處遞交申請,以取得「同意轉讓通知書」。
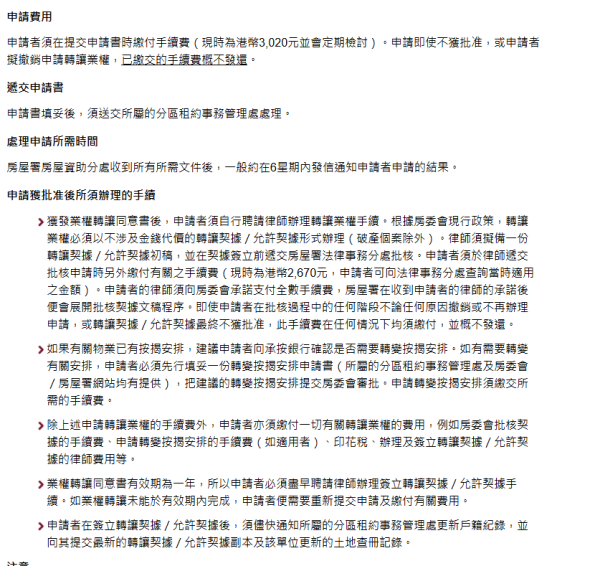
5. 簽署法律文件:委託律師樓草擬並簽署《同意授產撥歸書》,同時辦理定額印花稅豁免或繳付手續。
6. 土地註冊處登記:由律師將簽署好的文件送交土地註冊處登記,正式更新物業業權。
繼承後的隱形代價:稅務優惠與公營房屋福利限制
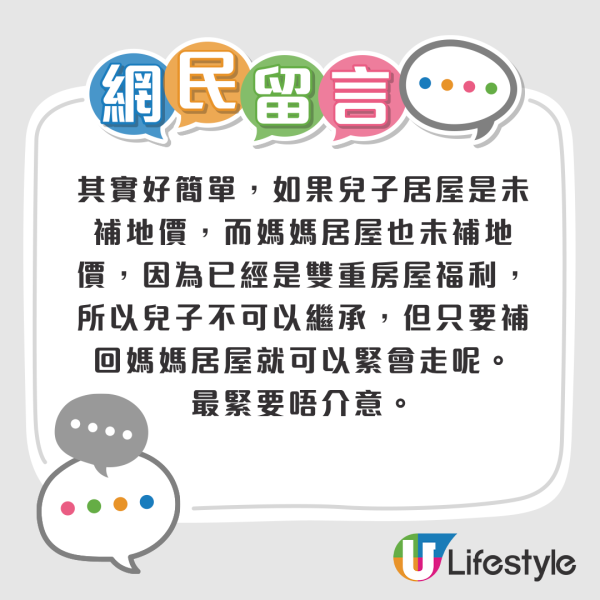
在稅務方面,純粹透過遺產繼承取得物業業權,一般可獲豁免繳交從價印花稅、買家印花稅及額外印花稅,僅需繳付港幣$100的定額印花稅;但若繼承人之間存在業權買賣或金錢補償,則須按市價繳付相應印花稅。然而,繼承業權後,繼承人將被視為擁有香港住宅物業,這將直接影響其未來的公營房屋福利。繼承人將失去以白表身份抽一手居屋、申請白居二或輪候公屋的資格;若繼承人原先居住於公屋,全資擁有居屋後可能需要除名甚至交還公屋單位。
未補地價與已補地價居屋繼承全方位對比
居屋在繼承後的出租與出售限制,很大程度上取決於單位是否已經補地價:
1. 未補地價單位:嚴禁於私人市場出租(屬違法行為)。如欲出售,僅限於「居者有其屋計劃第二市場」轉讓予合資格人士,或補地價後方可於自由市場放售。
2. 已補地價單位:權益與一般私樓相同,繼承後無需房屋署審批即可自由出租或於公開市場出售。
此外,若業主立有遺囑,遺產將嚴格按照遺囑內容分配,處理難度較低;若無遺囑,則須按《無遺囑者遺產條例》的法定順序進行分配,程序相對繁複且較易引發親屬之間的業權糾紛。
資料及圖片來源:Facebook@公屋討論區 - 香港facebook群組、房屋署、HKET圖片庫
港生活人氣本地熱話
↓【限時搶⚡】蛋卷工房特厚果肉絲鳳梨酥↓
↓特厚果肉絲|紮實咬感↓
🚨【U Community研學室正式上線!】🚨
>🌟免費下載幼稚園/小學工作紙x試題<
 U GO 本週好去處