

長生津明明合資格竟被秒拒?網民公開4大陷阱位極易中招:小心直接爆煲出局
【長者生活津貼 / 退休福利 / 社會福利署 / 資產審查 / 子女代辦 / 長者津貼】本港人口持續老化,不少子女都會協助踏入退休年齡的父母申請政府各項社會福利津貼,以減輕家庭生活負擔。然而,近日有市民在社交平台上分享為父母申請「長者生活津貼」(長生津)的親身經歷,指出審查機制中存在多個容易被忽略的細節與限制。不少原本符合資格的長者,因誤墮資產及入息的審查陷阱導致申請被拒,相關分享隨即引發網民熱烈討論。
審查機制細節繁多 子女代辦易失預算
長者生活津貼雖然能為退休人士提供穩定的經濟支援,但社會福利署對申請人的入息與資產設有嚴格的審查標準。不少子女在替父母整理財務狀況時,往往僅以長者的表面存款或個人收入作估算,忽視了聯名戶口、未滿指定年齡配偶的資產,以及各類投資衍生收益的計算方式,導致最終審批結果不符合預期。
聯名戶口與儲蓄陷阱 4大資金處理誤區
在各項審查細節中,銀行戶口及存款形態最容易引發問題:
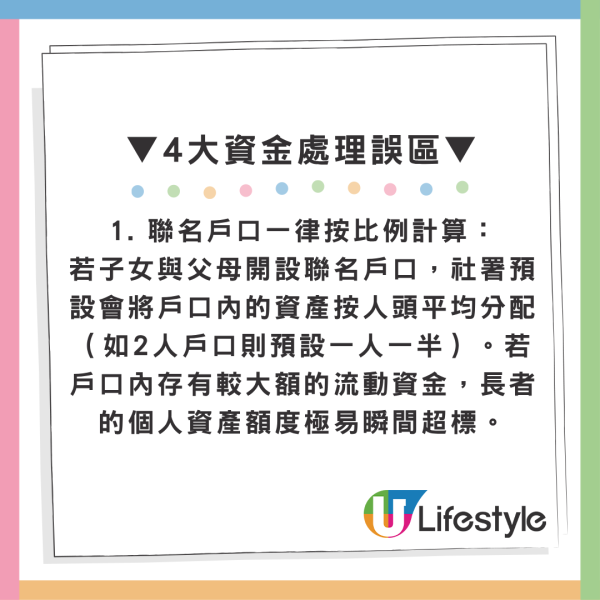
1. 聯名戶口一律按比例計算:若子女與父母開設聯名戶口,社署預設會將戶口內的資產按人頭平均分配(如2人戶口則預設一人一半)。若戶口內存有較大額的流動資金,長者的個人資產額度極易瞬間超標。
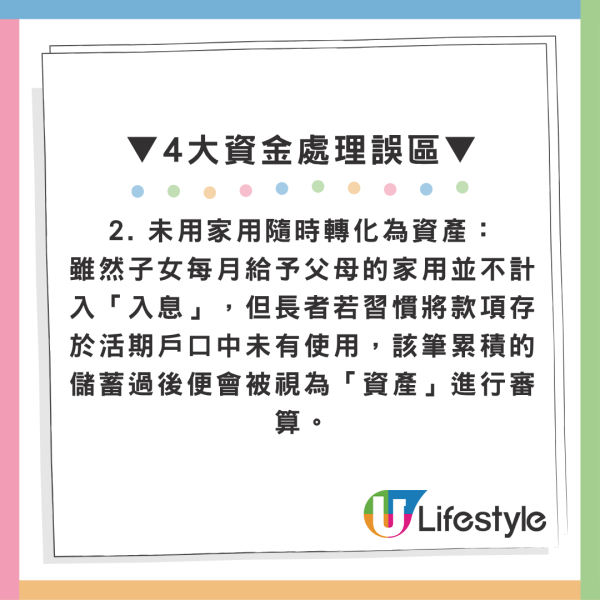
2. 未用家用隨時轉化為資產:雖然子女每月給予父母的家用並不計入「入息」,但長者若習慣將款項存於活期戶口中未有使用,該筆累積的儲蓄過後便會被視為「資產」進行審算。
3. 存款利息與股票市值:定期存款及派息股的利息雖然不屬入息,但存款本金、股票本身的市值,以及派息後留在戶口的現金,均全數納入資產計算範圍。
4. 未滿65歲配偶仍須捆綁申報:只要長者為已婚且同住,無論其配偶是否已年滿65歲,均必須以「夫婦限額」一同進行審批。不少市民誤以為僅需申報已達法定年齡的一方,導致交表時因資料不符而被拒。
認識豁免項目 掌握現行各項限額
雖然審查機制嚴格,但社署指引中亦明確列出部分獲合法豁免的項目,包括申請人的自住物業、將來自用的骨灰龕,金器或玉器等。根據現行規定(由2026年2月1日起生效),長者生活津貼的審查限額如下:
| 類別 | 每月總入息上限 | 資產總值上限 |
| 單身人士 | $10,900 | $415,000 |
| 夫婦 | $16,680 | $630,000 |
▼網民帖文+留言▼
資料及圖片來源:Threads@thesafe_explorer、HKET圖片庫
<< 提醒大家,上述內容僅綜合部份網民討論與意見,有需要可詢問專業人士,U Lifestyle 概不負責。>>
港生活人氣本地熱話
↓【萬聖節限定👻】晒小朋友搞鬼造型!送總值$2,500禮品🎁 ↓
↓【限時搶⚡】moonwell尊貴花膠食療系列養生燉湯↓
↓正宗原條花膠筒|滋陰養顏↓
 U GO 本週好去處