

強積金整合懶人包︱如何合併強積金戶口?教2招查清名下帳戶+用「積金易」5步一站式管理退休金
免費整合強積金︱強積金整合收費︱強積金MPF個人帳戶有太多個,想強積金整合唔知點做好?其實整合強積金帳戶並不複雜,集中管理不僅能節省行政時間,更有助長遠規劃退休儲備。以下就為大家整理強積金整合懶人包,一文睇清查詢強積金戶口數量的方法、透過eMPF平台或紙本表格申請的具體步驟,以及轉移時必須留意的5大注意事項!
強積金整合懶人包
強積金整合懶人包︱為什麼要整合強積金?
不少人在求學時期做兼職,甚至在踏入社會工作、頻繁換工作後,發現自己不知不覺間累積了多個強積金(MPF)個人帳戶。
但帳戶太過分散,不但管理不便,更難以制定長遠的投資策略,甚至有機會遺忘部分退休儲備。以下就教大家整合強積金帳戶,輕鬆集中一站式管理個人退休資產。
強積金整合好處︱1. 集中管理+清晰掌控投資形勢
將所有資產整合至單一戶口後,無需再記住多個戶口號碼及登入密碼,方便隨時檢視總資產及整體回報率。
強積金整合好處︱2. 靈活調整投資組合
當戶口過於分散時,很難根據市場狀況為整體退休資產進行資產重整(Rebalancing),而整合後能更精準地調配股市和債市等基金比重。
強積金整合好處︱3. 方便未來退休提款
將來達到退休年齡(65歲)提取強積金時,只需向一個受託人提出申請,毋須分開填寫多份提取表格,大幅簡化手續。
強積金整合好處︱4. 減少行政通訊和郵件
整合戶口後,可減少收取來自不同受託人的大量紙本或電子周年權益報表,管理更簡潔。
強積金整合懶人包︱怎樣知道自己有幾多個強積金戶口?
但在整合強積金前,大家須了解自己其實究竟有幾多個強積金戶口!因為根據強積金條例規定,僱主須安排年滿18歲至64歲、受僱60日或以上的全職及兼職僱員,在受僱首60日內登記參加強積金計劃。
因此不少人在學生時期搵外快,便已開立強積金帳戶;加上日後轉職,累算權益若未及時處理,個人帳戶便會愈積愈多,直至今天可能早已忘記自己開過幾多個強積金戶口。
但現時要查清名下的強積金戶口數目,過程非常簡單方便︰
強積金個人帳戶查詢方法︱1. 透過「積金易」(eMPF)平台/App查詢
隨著積金局推行「積金易」電子平台,所有強積金計劃及受託人資料已全面數碼化,因此大家只要下載「積金易」流動應用程式或登入積金易網上平台,使用「智方便」(iAM Smart)或香港身分證進行電子身份驗證並完成註冊。
在登入「積金易」後,系統便會即時顯示你名下於各個受託人開設的所有強積金戶口(包括供款戶口及個人戶口)及最新結餘,一目了然。
強積金個人帳戶查詢方法︱2. 親身/郵寄向積金局查詢
如果尚未註冊「積金易」平台的計劃成員,可透過向「積金易」平台提交指定表格,查詢其強積金帳戶資料。
如有需要,獲授權人士亦可向「積金易」平台提交查詢,而有關表格可於積金易網站下載。
強積金整合懶人包︱強積金怎樣整合?如何合併強積金戶口?如何轉移MPF?
而現時整合強積金戶口主要有以下方法,只需幾步即可完成轉移!
強積金整合方法︱1. 透過「積金易」(eMPF)App線上平台
以往整合帳戶需要填寫紙本表格並向不同受託人查詢,容易因簽名不符或資料不全而延誤。現時透過「積金易」電子平台,即可快速完成整合!
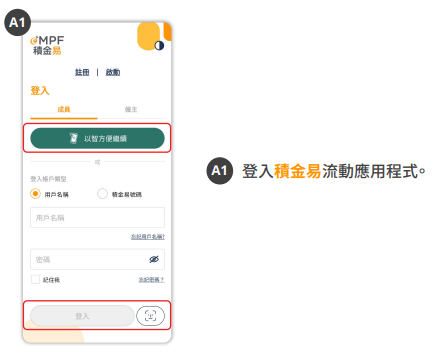
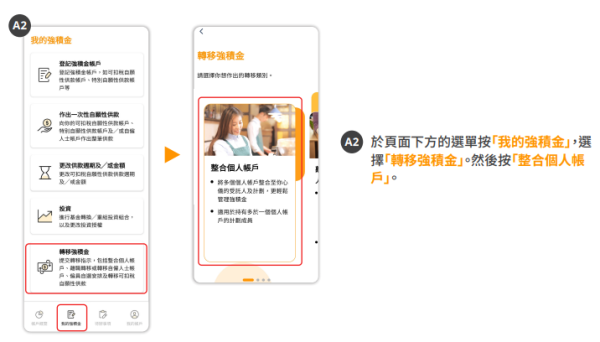
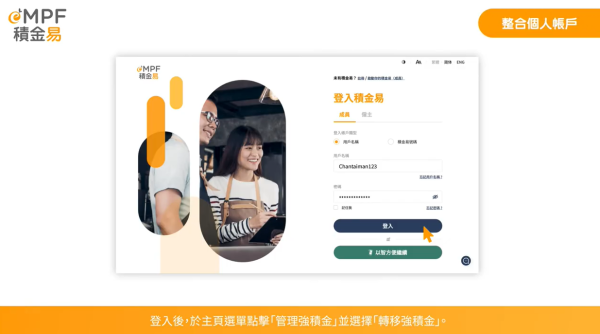
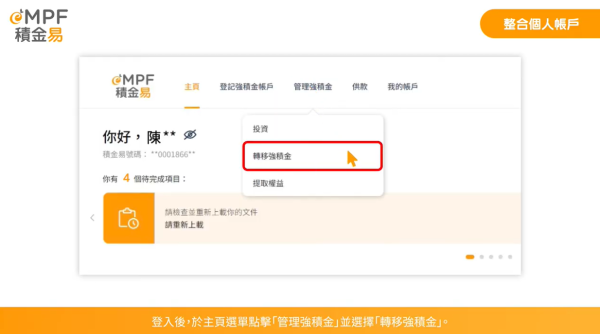
- 開啟「積金易」流動應用程式App或網上平台並登入帳戶
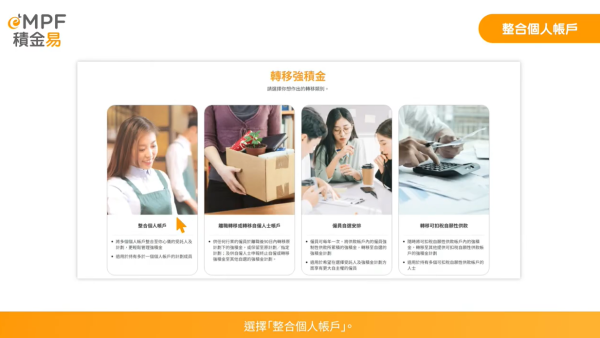
- 在選單點選「我的強積金」 > 「轉移強積金」 > 「合併個人帳戶/整合個人帳戶」
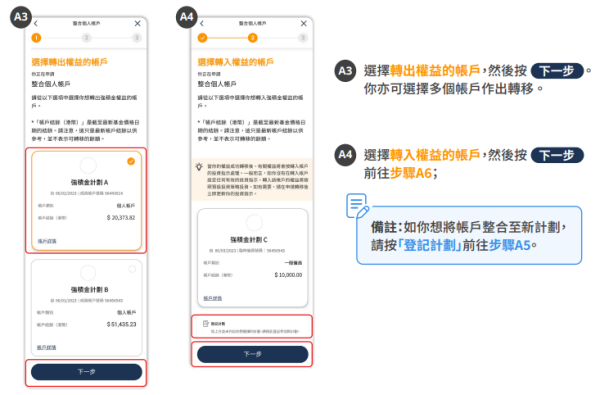
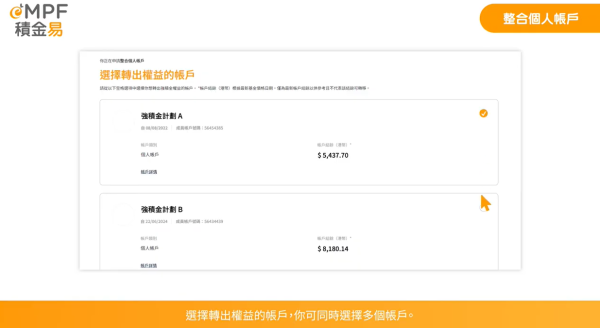
- 勾選所有需要轉出權益的舊強積金個人戶口(可同時選擇多個)
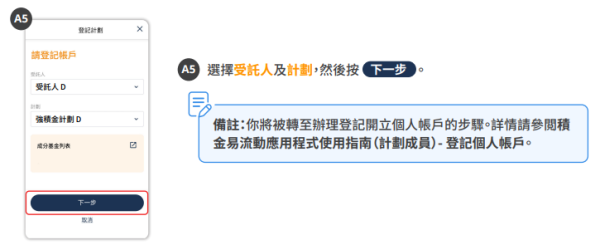
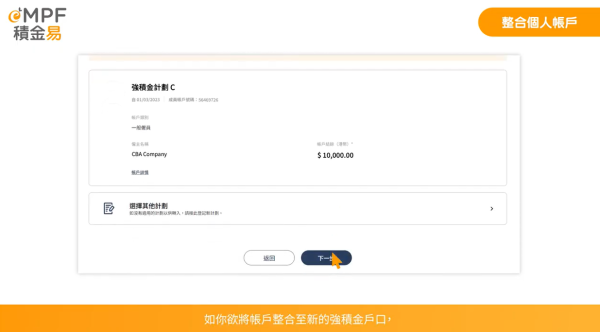
- 選擇指定接收累算權益的「轉入戶口」(可選擇現有的個人戶口,或按指示開立新的個人戶口)
- 仔細核對所有個人資料、轉移詳情及細閱相關條款及細則後,按下「確認提交」
- 成功提交後,平台將透過電郵或短訊發送確認通知
此外,如果大家計劃透過「積金易」,來處理其他轉移申請,方法如下︰
| 轉移申請方法 | ||
| 僱員自選安排(ECA/強積金自由行) | 於「我的強積金」 > 「轉移強積金」中點選「僱員自選安排」,選擇轉出的一般/臨時僱員帳戶,再選擇轉入的目標帳戶 | |
| 可扣稅自願性供款(TVC)帳戶轉移 | 【App操作】點選「我的強積金」 > 「轉移強積金」 > 「轉移可扣稅自願性供款」 【網上平台操作】點選「管理強積金」 > 「轉移可扣稅自願性供款」 | |
| 中介人協助 | 強積金中介人可透過「積金易助理介面」協助填寫網上表格,計劃成員核實資料後再於平台上提交即可 | |
| 職業退休計劃(ORSO)轉移 | 成員向相關ORSO計劃受託人提交申請,受託人會轉交「積金易」平台處理,提交前須確保已在目標強積金計劃開立帳戶 | |
強積金整合方法︱2. 填寫紙本「計劃成員轉移申請表」
如果計劃成員想整合其個人帳戶(即將多個個人帳戶整合至一個帳戶),應填寫「計劃成員整合個人帳戶申請表」(MPF(S) – P(C))。
如果計劃成員選擇不經線上系統或尚未註冊電子平台,可在積金易網站下載《計劃成員整合個人帳戶申請表》(表格 MPF(S)-P(M))進行整合,以及填妥表格後,遞交至積金易服務中心。
* 挑選時應考慮受託人及服務提供者的服務水準及範疇、基金表現及收費水平,以及是否提供符合個人投資需要及足夠的基金選擇。
強積金整合懶人包︱強積金整合要多久?
隨着強積金計劃全面納入「積金易」平台進行數碼化行政處理,整個流程大幅縮短,提交整合申請後,系統會自動對接進行資產轉換,處理速度比傳統紙本申請大幅提升。
而如果是以傳統紙本表格申請轉移,因需經原受託人及新受託人核對資料、賣出基金及買入基金,因此整個過程一般需要約2至3個星期(約10至15個工作天)。
強積金整合帳戶5大注意事項
強積金整合帳戶時亦要留意以下5大注意事項,以避開投資風險!當然如果大家有任何整合帳戶的一般查詢,也可直接聯絡相關受託人或積金局(電郵 mpfa@mpfa.org.hk/查詢熱線 2918 0102)。
- 注意投資空窗期︰整合帳戶涉及買賣基金及轉移累算權益,過程中一般會出現約1至2個星期的投資空窗期。期間強積金未投資於任何基金,如市場出現波動,有機會面對「低賣高買」的風險
- 預先開立目標帳戶︰遞交申請前,必須確保已於選擇的計劃中開立個人帳戶或供款帳戶,否則須先向受託人提交成員參加計劃表格
- 保證基金的保證條件︰若現時投資於強積金保證基金,將權益轉出可能會導致不符合部分或全部保證條件,影響享有保證的資格,因此轉移前應先查閱要約文件
- 了解轉入帳戶的投資指示及預設投資策略(DIS)︰轉入新帳戶的權益,將按照成員於該帳戶已給予的投資指示或預設投資策略(DIS)進行投資;年滿或快將年滿50歲的成員需留意,DIS的「降低投資風險機制」會在50歲起按年運作。若降險時間與轉移申請時間相當接近,受託人將按法規和程序訂定處理次序
- 慎防資料填寫錯誤︰為免被第三者填上不正確資料,切勿在空白表格上簽署。遞交表格後,相關行政步驟未必能撤銷
註︰以上資料僅供參考,一切依官方公布資料為準。
資料參考來源︰強制性公積金計劃管理局、投委會、積金易、𣾀豐、富達
港生活社會話題
《U GO》請您去亞洲戶外寵物節!🐾
人寵運動體驗+精品美食咖啡✨
↓【大派室內遊樂場代幣卡200張】↓
>得獎機會極高~立即參加<
 U GO 本週好去處